Francisco Vidal Bonifaz*
El pasado 13 de octubre Grupo Televisa y la firma de inversiones Fintech Holdings acordaron adquirir la filial mexicana de la empresa estadounidense AT&T, compañía que opera en el mercado de telefonía móvil de México. Se llegó al acuerdo de que Televisa y Fintech pagarán 2 mil millones de dólares, el 50 por ciento al alimón.
El banco español BBVA Bancomer otorgará un crédito a una sociedad establecida por Televisa y Fintech para realizar la compra y una vez que la operación concluya la deuda será cargada a los balances financieros de AT&T.
¿Qué están comprando? Se trata de dos empresas (AT&T Comunicaciones Digitales y Grupo AT&T Celullar) que, al cierre de 2025 contaban con 24.7 millones de suscriptores de telefonía móvil y que en conjunto reportaron ingresos por 85.4 mil millones de pesos y pérdida de 1.4 mil millones de pesos.
Las autoridades de la Comisión Federal de Telecomunicaciones tienen la obligación de analizar y, si es el caso, aprobar la operación. Por ahora, la presidenta Claudia Sheinbaum ha señalado que el convenio ayudará a la competencia y a mejorar el servicio de internet, de acuerdo con reportes de prensa.
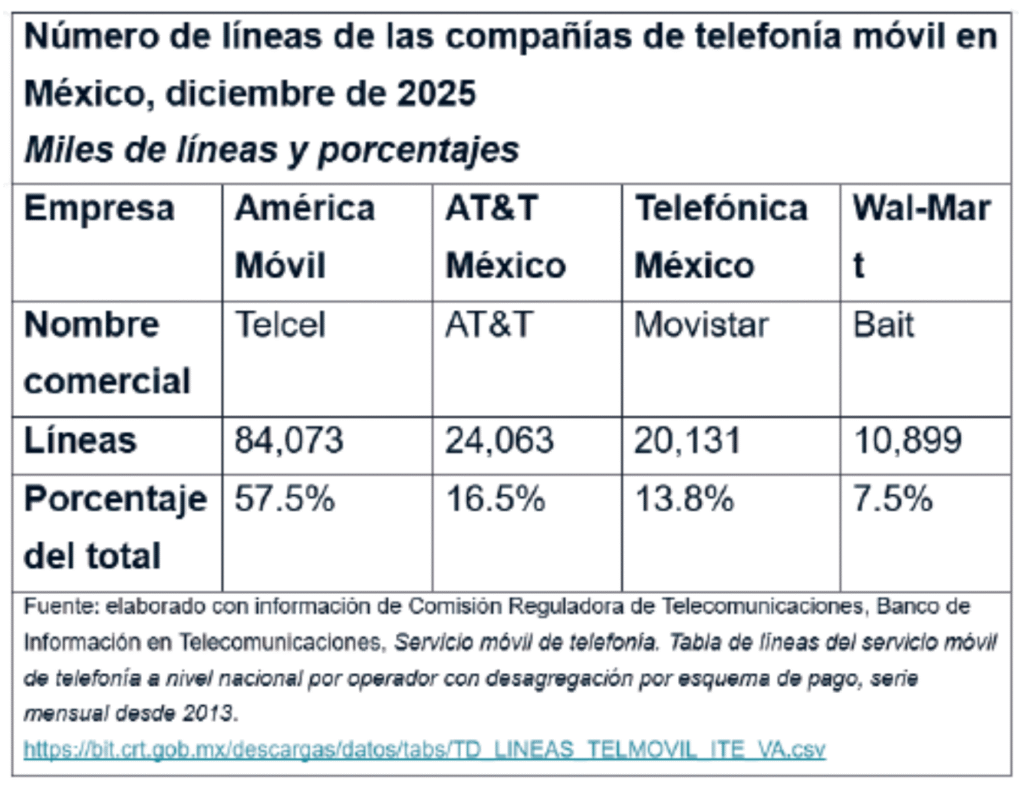
Con esta adquisición Televisa y Fintech administrarán la segunda empresa de telefonía móvil del país, de acuerdo por el número de líneas que reportó a finales de 2025 (véase la tabla anexa) cuando AT&T México controlaba el 16.5% del mercado, todavía atrás del 57.5% en poder de América Móvil, pero por encima de las líneas administradas por Telefónica (Movistar) y Wal-Mart (Bait), de acuerdo con información de la Comisión Reguladora de Telecomunicaciones.
Los antecedentes
Desde agosto de 2025 trascendió en la prensa de negocios que la firma estadounidense AT&T buscaba vender a su filial mexicana de telefonía móvil. Un tiempo después comenzó a barajarse el nombre de Grupo Televisa como el más viable comprador de la empresa. En diciembre de ese año, trascendía que ya se habían iniciado las negociaciones entre AT&T y Televisa.
Uno de los aspectos más importantes de la operación es que AT&T es la única empresa, además de América Móvil (Telcel), que posee en México una red propia de telefonía móvil. Es más, renta parte de su red a Telefónica México para que esta última pueda ofrecer sus servicios móviles.
Por su parte, Altán Redes, controlada por el Estado mexicano, también opera una red propia que renta a los que ofrecen el servicio de conexión a los consumidores, entre los que destacan Bait de WalMart y servicios ofrecidos por empresas del gobierno.
Esta concentración del mercado de la telefonía móvil es un precedente importante para la operación entre Grupo Televisa y AT&T. Otro antecedente para tomar en cuenta es la transformación que está sufriendo Televisa en los últimos años.
Desde 2022 ha pasado desapercibida la definición que hace Grupo Televisa de sí mismo: “La Compañía es una gran corporación de telecomunicaciones que posee y opera una de las compañías de cable más relevantes y un sistema líder de televisión de paga vía satélite”. Desapareció, desde entonces, su autodefinición como una empresa de medios y esta nueva operación ratifica esa intención.
Para ese entonces se había consumado la escisión de los negocios de televisión abierta, televisión de paga, streaming y otros que formaron parte de lo que sería una nueva empresa: TelevisaUnivision.
Grupo Televisa es dueño de las concesiones de televisión abierta, pero la enorme mayoría del contenido que se distribuye a través de esta red es producida por TelevisaUnivision compañía en la que Grupo Televisa es el accionista más importante, pero que no posee el 51% de las acciones de esta.
A la escisión del negocio televisivo siguió la separación de los negocios en la industria editorial –revistas–, apuestas y actividades deportivas en 2024. A partir de entonces se aceleró la transformación de Grupo Televisa en un consorcio de telecomunicaciones.
Sus cifras financieras correspondientes a 2025 dan cuenta de que el 38.4% de sus ingresos dependen de la televisión de paga –por cable y satelital–; 55.1% de las telecomunicaciones –servicio de acceso a internet y a la telefonía fija y servicios empresariales–, y el 6.5% restante, a otras actividades.
Pese a todo, la televisión de paga de Grupo Televisa enfrenta importantes obstáculos, al grado de que durante los primeros seis meses de 2026 disminuyeron 30.1% sus ingresos en términos reales y se redujeron en 31 mil los suscriptores del servicio de cable y en 258 mil los abonados al servicio de televisión satelital, si se comparan los datos de junio de 2026 contra el mismo mes de 2025.
No obstante, desde hace años comenzaron a cobrar creciente importancia los ingresos derivados del servicio de acceso a internet, que en el último año (junio 2026 vs. junio 2025) aumentaron 18.5% en términos reales. Por sí solo, el servicio de acceso a internet aportó, durante los primeros seis meses de 2026, el 44.8% de la facturación total de Grupo Televisa. Ante esta situación el siguiente objetivo de u estrategia fue ingresar al mercado de telefonía móvil y comenzó a allanar este camino en 2025.
Uno de los elementos más importantes fue la recomposición de las alianzas de la familia Azcárraga. En marzo de 2026 se dio a conocer la nueva composición de los accionistas de Grupo Televisa.
Destaca que Emilio Azcárraga Jean se mantiene como el principal accionista. Se suma la participación de dos ejecutivos de la empresa, Bernardo Gómez y Alfonso de Angoitia, como accionistas relevantes. Gómez y De Angoitia han acompañado a Azcárraga en el proceso de transformación del grupo desde hace varios años.
Se sumó, además, a Eduardo Tricio Haro, presidente del consejo de Grupo Lala y del comité ejecutivo de Aeroméxico. Mención aparte merece la llegada del inversionista mexicano David Martínez –por medio de su empresa Fintech—, pues no solamente posee el 8.9% del capital de Grupo Televisa, sino que se convirtió en el aliado en la operación de compra de AT&T México.
También se mantuvo la presencia de una de las principales firmas gestoras de inversiones, BlackRock, que tiene una presencia ininterrumpida como accionista relevante (más del 5% del total de las acciones) desde 2020.
Complementa el cuadro dos firmas más gestoras de inversiones que tienen su sede en Estados Unidos: Gamco Investors y J.P. Morgan Securities.
El alcance
Grupo Televisa reportó en 2025 ventas 58.9 mil millones de pesos y perdidas por 8.9 mil millones de pesos. Dicho de otra forma, los ingresos de AT&T son 45% superiores a los de Televisa. Pero vale la pena señalar que AT&T no se integrará como una división del consorcio, sino se considerará una inversión y solamente aparecerá en el balance de Televisa la parte proporcional (50%) de las utilidades o pérdidas de AT&T México, lo que técnicamente se llama “método de participación”.
Este es un caso similar al de TelevisaUnivision en la que Grupo Televisa participa con 43.2% de las acciones. En 2025 las pérdidas de la primera firma señalada sumaron 145 millones de dólares, por lo que fue cargada a los resultados de Grupo Televisa una pérdida por 62.6 millones de dólares, equivalentes a mil 127 millones de pesos, el 43% del quebranto total, de acuerdo con los reportes financieros de ambas empresas de 2025.
Si se hace un símil con 2025, suponiendo que AT&T México ya estuviera controlada por la nueva dupla, Grupo Televisa hubiera tenido que sumar a sus resultados una pérdida por 543.6 millones de pesos.
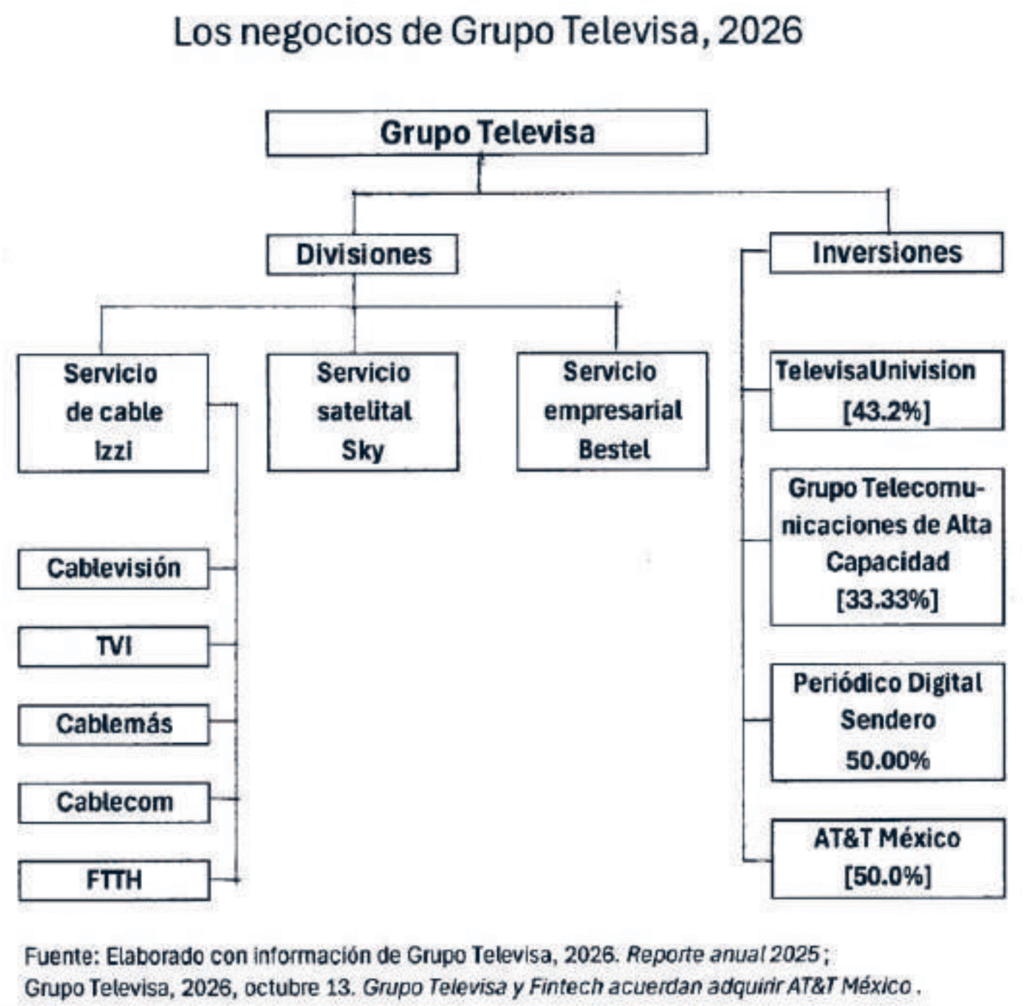
Así, Grupo Televisa seguirá operando con sus tres negocios principales ya definidos (véase el esquema anexo): cable (Izzi), satelital (Sky) y empresarial (Bestel). Lo cierto es que los analistas de la firma Fitch Ratings –especializada en el análisis de las deudas de las empresas—no esperan que en el corto plazo Televisa y Fintech puedan embolsarse las utilidades de la sucesora AT&T México –por cierto, todavía falta por definir el nombre de la nueva compañía—, toda vez que esta firma estará enfocada a la inversión en su red y en mejorar su rentabilidad.
Además, el panorama no será sencillo para la nueva alianza. Habrá algunas fuerzas que se armarán en contra del pacto entre Grupo Televisa-Fintech entre las que destacan América Móvil, una de las firmas de telecomunicaciones más importantes del mundo y que no solamente tiene una facturación mucho mayor que la de Televisa, sino que opera servicios de telefonía móvil en múltiples países de América Latina y en varias naciones europeas, además de que cuenta con una amplia experiencia en el negocio de la telefonía celular o móvil.
Además, la compañía encabezada por Carlos Slim está a la espera de una autorización para ofrecer el servicio de televisión de paga en el país.
Por otro lado, los cambios en las empresas participantes en el servicio de telefonía móvil incluyen a la filial de la española Telefónica en México, recientemente adquirida por la estadounidense OXIO y la brasileña Newfoundland Capital Management, y a empresas emergentes como Bait de Wal-Mart México.
Para Grupo Televisa esta operación tiene otro significado más: un paso más en la conversión del consorcio de una plataforma, un paraguas para Azcárraga y sus aliados que les permitirá manejar la empresa como una administradora de un portafolio de inversiones.
Otros grupos internacionales ya lo han hecho, como el francés Vivendi que vendió una buena parte de las acciones de sus antiguas filiales: Canal+ (televisión y contenidos), Havas (publicidad y comunicación) y Louis Hachette Group (edición y distribución: Hachette Livre, Lagardère News, etc.).
No se puede descartar que en el futuro Grupo Televisa intente vender parte del capital de las empresas de televisión de paga e internet (Izzi, Sky y Bestel), de hecho ya intentó una alianza en 2022 con Megacable que involucraría una fusión entre esta empresa y Cablevisión, Sky y Bestel por parte de Televisa, la cual no prosperó.
Las tendencias recientes llevan a concluir que Grupo Televisa seguirá en su camino por transformarse en una firma administradora de inversiones (véase el esquema adjunto).
*Doctor en economía, profesor titular en la Facultad de Ciencias Políticas y Sociales (UNAM), francisco.vidal@politicas.unam.mx